

Descontos concedidos na venda exigem atenção das empresas, pois o momento da concessão e o registro fiscal determinam a tributação pelo IBS e pela CBS.
Conceder desconto faz parte da rotina de qualquer empresa que vende. O preço é negociado com o cliente, reduzido para quem compra mais, para quem paga antes do vencimento ou para quem cumpre uma meta ao longo do trimestre, e todas essas reduções costumam receber o mesmo nome na política comercial e no sistema de faturamento. A lei 214/25 distingue essas reduções na base de cálculo do IBS e da CBS e escreve na própria lei os requisitos do desconto incondicional.
Com isso, a forma como o desconto é concedido e documentado no momento da venda passa a definir o valor sobre o qual o fornecedor apura o IBS e a CBS de cada operação.
A pergunta que este texto procura responder é direta: na hipótese de o fornecedor conceder ao cliente uma redução do preço, em que situação essa redução sai da base de cálculo do IBS e da CBS e em que situação ela permanece no valor tributado? A análise considera as operações sujeitas às regras gerais de base de cálculo do regime regular.
O que a lei 214/25 estabelece
A regra está no art. 12 da lei 214/25, que toma o valor da operação como base de cálculo, inclui nesse valor os descontos concedidos sob condição, exclui da base os descontos incondicionais e define o que se considera desconto incondicional:
“Art. 12. A base de cálculo do IBS e da CBS é o valor da operação, salvo disposição em contrário prevista nesta lei complementar.
SIGA O CANAL DO MIGALHAS NO WHATSAPP
§ 1º O valor da operação compreende o valor integral cobrado pelo fornecedor a qualquer título, inclusive os valores correspondentes a:
(…)
III – Descontos concedidos sob condição;
(…)
§ 2º Não integram a base de cálculo do IBS e da CBS:
(…)
III – Os descontos incondicionais;
(…)
§ 3º Para efeitos do disposto no inciso III do § 2º deste artigo, considera-se desconto incondicional a parcela redutora do preço da operação que conste do respectivo documento fiscal e não dependa de evento posterior, inclusive se realizado por meio de programa de fidelidade concedido de forma não onerosa pelo próprio fornecedor”. (lei 214/25, art. 12).
O art. 12, § 3º, da lei 214/25 reúne dois requisitos, que precisam estar presentes ao mesmo tempo. O primeiro é documental: a parcela redutora do preço tem de constar do documento fiscal da própria operação. O segundo diz respeito à concessão: a redução tem de estar assegurada ao cliente sem depender de evento posterior. Presentes os dois, a parcela sai da base de cálculo pelo art. 12, § 2º, III, da lei 214/25. Quando a redução depende de evento posterior, o art. 12, § 1º, III, da lei 214/25 a mantém expressamente no valor da operação. A parte final do art. 12, § 3º, da lei 214/25 aplica a mesma definição ao desconto realizado por meio de programa de fidelidade concedido de forma não onerosa pelo próprio fornecedor.
O art. 13 do decreto 12.955/26, que regulamenta a CBS, e o art. 13 da resolução CGIBS 6/26, que regulamenta o IBS, reproduzem o texto desses dispositivos, de modo que a regra é a mesma para os dois tributos.
Em números, o fornecedor que vende por R$ 1.000 e concede R$ 100 de desconto incondicional apura o IBS e a CBS sobre R$ 900. Se os mesmos R$ 100 dependem de evento posterior, a base é de R$ 1.000, porque o desconto concedido sob condição integra o valor da operação.
Evento posterior e prazo de pagamento
A lei 214/25 deixa a expressão “evento posterior” sem definição, e é nesse ponto que surge a dúvida mais comum nas empresas: o prazo de pagamento torna o desconto condicionado?
A distinção pode ser demonstrada com duas formas de vender a mesma mercadoria. Se o fornecedor vende por R$ 900, já com o desconto, para pagamento em trinta dias, o cliente deve R$ 900 desde o dia da compra, e o prazo apenas define quando ele paga. Esse desconto é incondicional. Se o fornecedor vende por R$ 1.000 e promete cobrar R$ 900 de quem pagar em até dez dias, o desconto depende de o cliente pagar dentro do prazo. Esse é o desconto sob condição, e a base do IBS e da CBS fica em R$ 1.000.
O mesmo raciocínio vale para os descontos por volume. Se o cliente compra cem unidades e, por essa quantidade, recebe um preço menor na própria nota, o desconto é incondicional. Se o fornecedor promete devolver parte do preço caso o cliente atinja uma meta de compras ao fim do trimestre, o desconto depende de compras que ainda vão acontecer. É desconto sob condição e integra o valor das operações a que se refere, pelo art. 12, § 1º, III, da lei 214/25.
A classificação de cada desconto pode ser verificada com uma pergunta: se o cliente deixar de fazer alguma coisa depois da venda, o fornecedor pode cobrar o preço cheio? Se a resposta for sim, o desconto é sob condição e permanece na base.
O registro no documento fiscal
O primeiro requisito do art. 12, § 3º, da lei 214/25 exige que a parcela redutora do preço conste “do respectivo documento fiscal”, isto é, do documento da operação a que a redução se refere. Contrato, pedido e planilhas internas demonstram a negociação; o requisito legal, porém, é o registro da redução no documento fiscal da operação.
Quando o desconto incondicional foi negociado antes do faturamento e deixou de constar do documento fiscal por erro de emissão, o regulamento prevê um procedimento de correção nas operações que geram crédito para o adquirente. Para a CBS, o art. 59 do decreto 12.955/26 dispõe:
“Art. 59. Após o fornecimento, na hipótese de erro na emissão do documento fiscal nas operações que gerarem crédito para o adquirente e cuja correção implique redução no valor da CBS destacada, o fornecedor emitirá documento fiscal com o valor a reduzir, cujos efeitos serão, na seguinte ordem:
(…)
§ 1º Os efeitos a que se refere este artigo são condicionados ao aceite do adquirente, que será realizado mediante emissão de documento fiscal”. (decreto 12.955/26, art. 59).
A resolução CGIBS 6/26 traz regra correspondente para o IBS, também no art. 59. O procedimento pressupõe erro na emissão e depende do aceite do adquirente, manifestado por documento fiscal. O pedido, a proposta aceita e o contrato anteriores ao faturamento são os elementos que demonstram que o desconto já estava negociado quando a nota foi emitida.
O desconto que o fornecedor concede por iniciativa própria, no momento de emitir a nota, tem o mesmo tratamento do desconto negociado antes do faturamento e registrado na nota. Ele consta do documento fiscal da operação e independe de evento posterior; atende, portanto, aos dois requisitos do art. 12, § 3º, da lei 214/25 e fica fora da base de cálculo do IBS e da CBS. A decisão de conceder o desconto no momento da emissão dispensa contrato anterior, e a nota emitida com o desconto está correta, sem erro a corrigir.
O abatimento que fornecedor e cliente ajustam depois da venda recebe outro tratamento. A venda já realizada permanece com o valor da operação e com o IBS e a CBS destacados na nota. O ajuste corresponde a uma nova negociação de preço e produz efeito nas vendas seguintes: o desconto é registrado na nota de cada uma delas e, por estar assegurado ao cliente desde cada venda, fica fora da base de cálculo do IBS e da CBS.
O reflexo contábil
De acordo com o disposto no item 51 do CPC 47 (Receita de Contrato com Cliente), no fornecedor, o desconto pode integrar o preço fixado na venda ou tornar variável o valor que ele espera receber:
“51. O valor da contraprestação pode variar em razão de descontos, abatimentos, restituições, créditos, concessões de preços, incentivos, bônus de desempenho, penalidades ou outros itens similares. A contraprestação prometida pode variar também se o direito da entidade à contraprestação depender da ocorrência ou não ocorrência de evento futuro. (…)”.
O desconto incondicional integra o preço fixado, porque consta da nota fiscal e está assegurado ao cliente desde a venda. O desconto sob condição torna variável a contraprestação, porque o seu valor depende do que o cliente vier a fazer depois da venda. Na escrituração, a receita bruta é registrada pelo valor da operação e os descontos, em contas redutoras da receita, de modo que a receita líquida corresponda ao valor determinado pelo CPC 47. Esse registro mantém no razão contábil os mesmos números da nota fiscal e permite conciliar a receita com a base de cálculo do IBS e da CBS.
Por outro lado, nos termos da NBC TG 16 (R2) (estoques), no adquirente, o desconto vinculado à aquisição reduz o custo da mercadoria. Os exemplos partem de fornecimento já realizado, com contas ilustrativas e alíquotas hipotéticas de 12% de IBS e 8% de CBS.
O desconto incondicional e o preço da transação
A receita do fornecedor é o preço da transação, definido pelo CPC 47:
“47. A entidade deve considerar os termos do contrato e suas práticas de negócios usuais para determinar o preço da transação. O preço da transação é o valor da contraprestação à qual a entidade espera ter direito em troca da transferência dos bens ou serviços prometidos ao cliente, excluindo quantias cobradas em nome de terceiros (por exemplo, alguns impostos sobre vendas). (…)”.
Na venda com preço de R$ 1.000 e desconto incondicional de R$ 100 registrado na nota, o preço da transação é de R$ 900. A receita bruta é registrada por R$ 1.000, o desconto incondicional por R$ 100 em conta redutora, e a receita líquida fica em R$ 900. O mesmo item 47 do CPC 47 fundamenta a exclusão do IBS e da CBS da receita, e o registro desses tributos no passivo decorre da obrigação do fornecedor de recolhê-los.
Quando há prazo de pagamento, o CPC 47 exige ainda avaliar se o contrato contém componente de financiamento significativo, comparando o preço contratado com o preço à vista e ponderando o prazo e as taxas de juros de mercado.
Exemplo 1. Venda por R$ 1.000, com desconto incondicional de R$ 100 na nota e pagamento em trinta dias, sendo R$ 900 também o preço à vista, sem componente de financiamento significativo.
A nota fiscal é emitida com o preço de R$ 1.000, o desconto de R$ 100 e o valor da operação de R$ 900. O desconto consta da nota e independe de evento posterior; por isso, fica fora da base de cálculo, nos termos do art. 12, § 2º, III, e § 3º, da lei 214/25, transcritos neste artigo na seção “O que a lei 214/25 estabelece”. A base é de R$ 900, a nota destaca IBS de R$ 108 e CBS de R$ 72, e o total chega a R$ 1.080. Na contabilidade, a receita bruta é registrada pelo preço de R$ 1.000, o desconto incondicional de R$ 100 é registrado em conta redutora da receita, com crédito em Clientes, e o IBS e a CBS destacados são registrados no passivo, com débito em Clientes, sem passar pelo resultado.
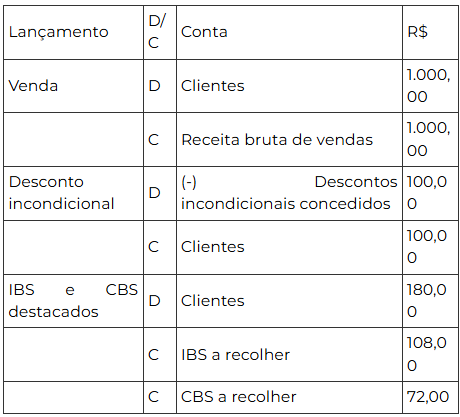
Após os lançamentos, a conta Clientes apresenta saldo devedor de R$ 1.080, igual ao total da nota fiscal. A receita bruta é de R$ 1.000, a conta redutora é de R$ 100, a receita líquida é de R$ 900, e o IBS e a CBS a recolher somam R$ 180, sem passar pelo resultado.
O desconto sob condição e a contraprestação variável
Quando o desconto depende de fato posterior à venda, o CPC 47 determina que o fornecedor estime o valor a que terá direito e limite a receita ao valor que, com alta probabilidade, se manterá quando a incerteza se resolver:
“53. A entidade deve estimar o valor da contraprestação variável, utilizando qualquer dos métodos a seguir, dependendo de por qual método a entidade espera melhor prever o valor da contraprestação à qual tem direito:
(…)
(b) O valor mais provável – o valor mais provável é o valor único mais provável de uma gama de possíveis valores de contraprestação (ou seja, o resultado único mais provável do contrato). O valor mais provável pode ser uma estimativa apropriada do valor da contraprestação variável, se o contrato tiver apenas dois possíveis resultados (por exemplo, a entidade atingir um bônus de desempenho ou não).
(…)
- A entidade deve incluir no preço da transação a totalidade ou parte do valor da contraprestação variável estimado de acordo com o item 53, somente na medida em que for altamente provável que uma reversão significativa no valor das receitas acumuladas reconhecidas não deva ocorrer, quando a incerteza associada à contraprestação variável for subsequentemente resolvida.”
Exemplo 2. Preço de R$ 1.000 com vencimento em trinta dias, reduzido a R$ 900 para pagamento até o décimo dia.
Neste caso, como o desconto está ligado à data do pagamento, a entidade examina primeiro a substância econômica da diferença: preço praticado à vista, razão do desconto e proporção entre ambos. O CPC 47 admite que a diferença decorra de razões diversas do financiamento. Este exemplo adota como premissa a conclusão de que o contrato não contém componente de financiamento significativo; com conclusão diferente, a parcela financeira seria separada e reconhecida como receita financeira ao longo do prazo.
O cliente pagou até o décimo dia em todas as compras dos últimos doze meses, sem sinais de piora financeira nem mudança contratual. Há dois desfechos possíveis, R$ 900 ou R$ 1.000, e o valor mais provável é R$ 900. A restrição do item 56 do CPC 47 está atendida, porque a perda do prazo só pode elevar a receita.
A venda. A nota fiscal é emitida por R$ 1.000. O desconto depende de evento posterior e, por isso, integra o valor da operação, nos termos do art. 12, § 1º, III, da lei 214/25, transcrito neste artigo na seção “O que a lei 214/25 estabelece”. A base é de R$ 1.000, a nota destaca IBS de R$ 120 e CBS de R$ 80, e o total chega a R$ 1.200.
Na contabilidade, a receita bruta é registrada por R$ 1.000, com débito em Clientes. Em seguida, o desconto estimado de R$ 100 é registrado em conta redutora da receita, com crédito em Clientes, e o IBS e a CBS destacados são registrados no passivo, com débito em Clientes, sem passar pelo resultado.
A conta a receber fica em R$ 1.100, valor que o fornecedor espera receber, porque a NBC TG 48, para recebíveis sem componente de financiamento significativo, remete ao valor apurado pela NBC TG 47. Esse ajuste refere-se ao preço e difere da perda por inadimplência, que a NBC TG 48 exige avaliar separadamente.
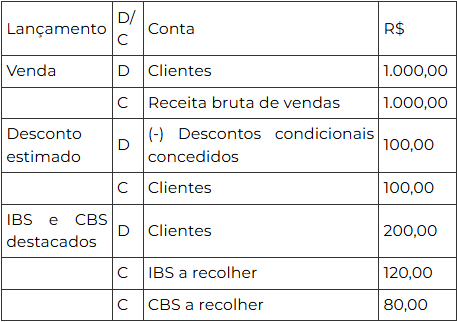
Após os lançamentos, a conta Clientes apresenta saldo devedor de R$ 1.100, a receita bruta é de R$ 1.000, a conta redutora é de R$ 100, a receita líquida é de R$ 900, e o IBS e a CBS a recolher somam R$ 200, sem passar pelo resultado.
Hipótese A: o cliente paga até o décimo dia. O cliente cumpre a condição e paga R$ 1.100, que correspondem ao preço com desconto, R$ 900, acrescido do IBS e da CBS destacados na nota, R$ 200. A nota fiscal permanece como foi emitida, por R$ 1.000, porque o art. 12, § 1º, III, da lei 214/25 mantém o desconto sob condição no valor da operação. O IBS de R$ 120 e a CBS de R$ 80 permanecem devidos. A estimativa feita na venda se confirmou, e nenhum lançamento relativo ao desconto é necessário.
O pagamento de R$ 1.100 liquida a conta Clientes. A receita bruta permanece em R$ 1.000, a conta redutora em R$ 100, a receita líquida em R$ 900, e o IBS e a CBS a recolher continuam em R$ 200.
Hipótese B: o cliente perde o prazo. O cliente paga depois do décimo dia, e o preço volta a ser R$ 1.000. A estimativa feita na venda deixa de se confirmar, e o preço da transação muda. O CPC 47 determina como o fornecedor registra essa mudança:
“88. A entidade deve alocar às obrigações de performance do contrato quaisquer alterações subsequentes no preço da transação da mesma forma que no início do contrato. Consequentemente, a entidade não deve realocar o preço da transação para refletir alterações em preços de venda individuais após o início do contrato. Valores alocados à obrigação de performance satisfeita devem ser reconhecidos como receita, ou como redução da receita, no período em que o preço da transação mudar”.
A mercadoria já foi entregue, de modo que a obrigação de performance está satisfeita. Pelo item 88 do CPC 47, o aumento de R$ 100 no preço é reconhecido no período em que o preço mudou, mediante estorno da conta redutora, com débito em Clientes, que volta a refletir o total da nota. A nota fiscal permanece como foi emitida, por R$ 1.000, porque esse já era o valor da operação desde a venda. O IBS de R$ 120 e a CBS de R$ 80 permanecem devidos, sem alteração. O cliente deve, então, R$ 1.200: o preço cheio de R$ 1.000, acrescido do IBS e da CBS de R$ 200.
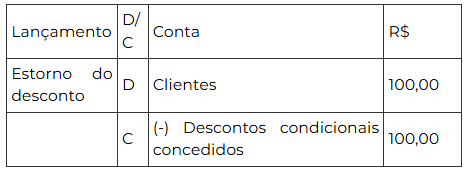
Após o estorno, a conta Clientes apresenta saldo devedor de R$ 1.200, igual ao total da nota fiscal. A receita bruta é de R$ 1.000, a conta redutora fica zerada, a receita líquida é de R$ 1.000, e o IBS e a CBS a recolher continuam em R$ 200.
Nas duas hipóteses, a nota fiscal é a mesma, de R$ 1.000, e o IBS e a CBS são os mesmos, R$ 200. O desfecho da condição altera apenas a receita líquida, que termina em R$ 900 na hipótese A e em R$ 1.000 na hipótese B.
O mesmo tratamento se aplica ao desconto sob condição que o fornecedor devolve ao cliente depois de recebido o preço, como o abatimento por meta de volume apurado ao fim do trimestre. Nesse caso, a contrapartida da conta redutora é o passivo de restituição, no valor que o fornecedor espera devolver, como determina o CPC 47:
“55. A entidade deve reconhecer um passivo de restituição, se receber contraprestação do cliente e esperar restituir a totalidade ou parte dessa contraprestação ao cliente. O passivo de restituição deve ser mensurado pelo valor da contraprestação recebida (ou a receber) em relação à qual a entidade não espera ter direito (ou seja, valores não incluídos no preço da transação). (…)”.
A nota fiscal de cada venda é emitida pelo valor cheio, e o IBS e a CBS destacados permanecem devidos, porque o abatimento depende de evento posterior e integra o valor da operação, nos termos do art. 12, § 1º, III, da lei 214/25. Atingida a meta, o pagamento do abatimento liquida o passivo de restituição; se a meta não for atingida, o passivo é estornado contra a conta redutora, nos termos do item 88 do CPC 47, transcrito neste exemplo.
O desconto no custo do adquirente
Nos termos da NBC TG 16 (R2), no adquirente, o desconto reduz o custo da mercadoria e o tributo recuperável fica fora dele:
“11. O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição”.
Pela mesma NBC TG 16 (R2), a diferença que remunera o prazo de uma compra a prazo é despesa de juros, e o custo vai para o resultado quando a mercadoria é vendida. Valores apresentados como remuneração de serviços prestados pelo comprador, como ações de divulgação, exigem exame da substância: sem serviço distinto efetivamente prestado, representam redução do preço de compra. Quanto ao IBS e à CBS, a Orientação Técnica CFC 1/26, que não tem caráter normativo vinculante, orienta o reconhecimento do crédito como ativo na data da aquisição quando ele atende à definição de ativo, com controle, potencial de benefícios econômicos e mensuração fidedigna, ainda que a apropriação fiscal dependa de evento futuro; até lá, o crédito fica em conta de crédito a apropriar e depois é reclassificado. Tributos irrecuperáveis integram o custo do estoque.
Exemplo 3. Compra de cem unidades por R$ 1.000, com desconto incondicional de R$ 100 na nota, em condição normal de pagamento.
É a mesma operação do exemplo 1, vista pelo adquirente. A nota fiscal registra o preço de R$ 1.000, o desconto de R$ 100, a base de R$ 900, o IBS de R$ 108, a CBS de R$ 72 e o total de R$ 1.080. O estoque é registrado pelo preço com o desconto, R$ 900, com crédito em Fornecedores, e o IBS e a CBS destacados são registrados como crédito a apropriar, fora do custo, também com contrapartida em Fornecedores. Como o desconto consta da nota, o IBS e a CBS destacados são calculados sobre R$ 900, e o adquirente registra como crédito a apropriar R$ 180. Se o mesmo desconto dependesse de evento posterior, a nota destacaria o IBS e a CBS sobre R$ 1.000, e o crédito registrado seria de R$ 200.
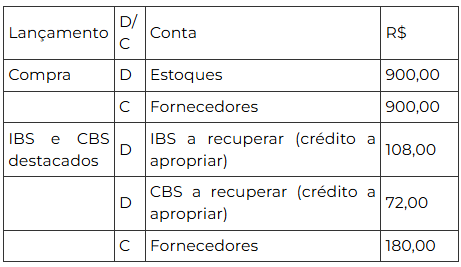
Após os lançamentos, o estoque é de R$ 900, os créditos de IBS e de CBS somam R$ 180 e a conta fornecedores apresenta saldo credor de R$ 1.080, igual ao total da nota fiscal.
A conciliação com a base do IBS e da CBS
O art. 12, § 1º, III, da lei 214/25 mantém na base o desconto concedido sob condição, e o art. 12, § 2º, III, da mesma lei complementar exclui o desconto incondicional, conforme os textos transcritos acima. Com a receita bruta registrada pelo valor da operação e os descontos em contas redutoras separadas, a base de cálculo é obtida diretamente do razão: receita bruta menos descontos incondicionais. A conta de descontos condicionais é o item que explica a diferença entre a receita líquida e a base. A tabela reúne o exemplo 1 e a hipótese A do exemplo 2.
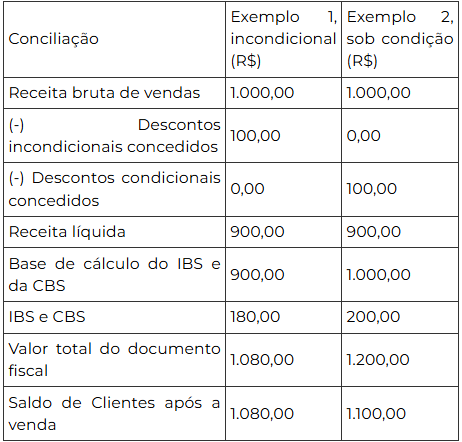
Nas duas situações, a receita líquida é de R$ 900, e a base de cálculo é diferente. No exemplo 1, a base corresponde à receita bruta menos os descontos incondicionais. No exemplo 2, a base corresponde à receita bruta, e a diferença de R$ 100 em relação à receita líquida está registrada na conta de descontos condicionais. Desse modo, a escrituração permite acompanhar cada venda desde a emissão da nota até a liquidação, com a receita bruta, os descontos, o valor tributável, os tributos destacados, o valor total do documento e o caixa recebido registrados separadamente.
Conclusão
Pela lei 214/25, sai da base de cálculo do IBS e da CBS a parcela redutora do preço que consta do documento fiscal da operação e está assegurada ao cliente sem depender de evento posterior. Integra o valor da operação o desconto concedido sob condição, como o vinculado a pagamento até determinada data ou a meta de compras futuras. O desconto registrado na nota e assegurado ao cliente desde a venda é incondicional mesmo com pagamento a prazo, porque o prazo apenas define quando o cliente paga um preço já reduzido.
Para as empresas, isso significa revisar a política comercial e os contratos para separar os descontos assegurados na venda daqueles que dependem de fato posterior, registrar o desconto incondicional no documento fiscal de cada venda e conciliar, na contabilidade, a receita reconhecida com a base sobre a qual o tributo foi apurado.
Este texto tem caráter informativo e analítico, não constituindo aconselhamento jurídico ou contábil. As informações são baseadas na legislação e doutrina citadas. Recomenda-se sempre a consulta a profissionais qualificados para análise de casos concretos e tomada de decisões.
- COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS. CPC 47, Receita de Contrato com Cliente, Revisão 21. CONSELHO FEDERAL DE CONTABILIDADE. NBC TG 47, de 25 de novembro de 2016, com revisões.
- CONSELHO FEDERAL DE CONTABILIDADE. NBC TG 16 (R2), Estoques.
- CONSELHO FEDERAL DE CONTABILIDADE. NBC TG 48, Instrumentos Financeiros, com as alterações da Revisão NBC nº 33/2026.
- CONSELHO FEDERAL DE CONTABILIDADE. Orientação Técnica CFC nº 01/2026, Aspectos contábeis relacionados ao Imposto sobre Bens e Serviços (IBS), à Contribuição Social sobre Bens e Serviços (CBS) e ao período de teste operacional do exercício de 2026. Documento sem caráter normativo vinculante.
- BRASIL. lei 214, de 16 de janeiro de 2025, art. 12.
Publicado no Migalhas.